

Neraca keuangan adalah laporan yang menunjukkan aset, liabilitas, dan ekuitas perusahaan pada tanggal tertentu. Bagi investor, laporan posisi keuangan membantu menilai likuiditas, solvabilitas, struktur modal, dan nilai buku perusahaan. Memahami komponen, rumus, contoh, serta cara membaca neraca keuangan penting sebelum menganalisis suatu saham.
Neraca keuangan adalah laporan yang menunjukkan aset, liabilitas, dan ekuitas perusahaan pada tanggal tertentu. Bagi investor, laporan posisi keuangan membantu menilai likuiditas, solvabilitas, struktur modal, dan nilai buku perusahaan. Memahami komponen, rumus, contoh, serta cara membaca neraca keuangan penting sebelum menganalisis suatu saham.
Investor membaca neraca keuangan untuk mengetahui secara jelas apa yang dimiliki perusahaan dibandingkan dengan kewajibannya pada tanggal tertentu. Neraca keuangan merupakan laporan fundamental yang menunjukkan aset, liabilitas, dan ekuitas pemegang saham berdasarkan rumus akuntansi utama: Aset = Liabilitas + Ekuitas. Laporan ini memberikan gambaran posisi keuangan perusahaan pada satu titik waktu, berbeda dari laporan lain yang mencakup suatu periode. Panduan ini membahas komponen utama, format, dan cara membaca neraca keuangan sehingga investor dapat menilai kesehatan keuangan perusahaan sebelum melakukan investasi saham.
Poin Penting
- Potret pada satu waktu: Neraca keuangan menunjukkan posisi perusahaan pada satu tanggal tertentu, berbeda dari laporan lain yang mencakup suatu periode.
- Tiga elemen utama: Setiap neraca keuangan mengelompokkan data menjadi aset, liabilitas, dan ekuitas pemegang saham.
- Persamaan akuntansi: Seluruh neraca menggunakan rumus di mana total aset harus sama dengan jumlah total liabilitas dan ekuitas pemegang saham.
- Manfaat bagi investor: Analisis neraca keuangan membantu investor memahami modal kerja, tingkat utang, dan nilai buku perusahaan sebelum berinvestasi.
Apa Itu Neraca Keuangan dan Apa Kegunaannya?
Neraca keuangan adalah laporan yang merinci aset, liabilitas, dan ekuitas pemegang saham perusahaan pada tanggal pelaporan tertentu. Laporan ini memberikan gambaran atau snapshot mengenai posisi keuangan perusahaan pada satu titik waktu, berbeda dari laporan laba rugi yang mengukur kinerja selama periode tertentu.
Investor menggunakan neraca keuangan untuk mengevaluasi solvabilitas, likuiditas, dan struktur modal perusahaan secara keseluruhan. Pelaku pasar mengandalkan laporan ini untuk mengetahui apa yang dimiliki perusahaan dibandingkan dengan kewajibannya kepada kreditur, sehingga dapat terlihat nilai bersih yang tersisa bagi pemilik perusahaan.
Dalam International Financial Reporting Standards atau IFRS, neraca keuangan secara formal disebut statement of financial position atau laporan posisi keuangan berdasarkan IAS 1, sementara perusahaan AS menyusunnya berdasarkan US GAAP. Untuk perusahaan publik, neraca perusahaan tersedia dalam laporan regulasi, termasuk melalui SEC EDGAR di Amerika Serikat dalam laporan tahunan 10-K dan laporan kuartalan 10-Q.
Apa Tujuan Utama Neraca Keuangan?
Tujuan utama neraca keuangan adalah memberikan ringkasan standar mengenai kesehatan keuangan perusahaan kepada pihak internal maupun eksternal. Investor saham, kreditur, manajemen perusahaan, dan regulator menggunakan laporan ini untuk menilai tingkat risiko sebelum mengalokasikan modal. Dengan membaca neraca keuangan, investor dapat menilai apakah perusahaan memiliki sumber daya yang cukup untuk membiayai operasinya tanpa bergantung pada utang yang berlebihan.
Apa Saja Komponen Utama Neraca Keuangan?
Neraca keuangan memiliki tiga komponen utama, yaitu aset, liabilitas, dan ekuitas pemegang saham. Ketiga bagian tersebut mengelompokkan akun-akun keuangan sehingga sumber daya perusahaan dapat dibedakan secara jelas dari kewajiban eksternal dan pendanaan yang berasal dari pemegang saham.
Apa Isi Neraca Keuangan dan Apa Saja 5 Elemennya?
Neraca keuangan standar membagi komponen utama menjadi lima elemen agar posisi perusahaan dapat dianalisis dengan lebih rinci. Klasifikasi ini membantu investor menilai seberapa cepat aset dapat dikonversi menjadi kas serta kapan kewajiban perusahaan harus dibayar.
- Aset lancar: Sumber daya jangka pendek yang diperkirakan dapat dikonversi menjadi kas dalam waktu satu tahun, termasuk kas dan setara kas, piutang usaha, serta persediaan.
- Aset tidak lancar atau aset tetap: Investasi jangka panjang yang tidak mudah dicairkan, seperti properti, pabrik, peralatan, serta aset tidak berwujud seperti paten.
- Liabilitas lancar: Kewajiban keuangan jangka pendek yang harus diselesaikan perusahaan dalam waktu satu tahun, seperti utang usaha dan utang jangka pendek.
- Liabilitas jangka panjang: Kewajiban yang jatuh tempo lebih dari satu tahun, termasuk obligasi perusahaan, kewajiban sewa jangka panjang, dan fasilitas pinjaman jangka panjang.
- Ekuitas pemegang saham: Hak residual atas aset perusahaan setelah seluruh liabilitas dikurangi, yang terutama terdiri dari modal saham dan laba ditahan.
Apa Rumus Neraca Keuangan atau Persamaan Akuntansi?
Rumus neraca keuangan yang paling mendasar adalah Aset = Liabilitas + Ekuitas Pemegang Saham, dan kedua sisinya harus selalu sama. Persamaan akuntansi ini menjadi dasar matematis sistem pembukuan berpasangan atau double-entry accounting yang digunakan perusahaan publik di berbagai negara.
Setiap transaksi perusahaan memengaruhi sedikitnya dua akun agar persamaan akuntansi tetap seimbang. Sebagai contoh, jika perusahaan publik meminjam uang tunai dari bank, total aset perusahaan meningkat, tetapi total liabilitasnya juga meningkat dengan jumlah yang sama.
Rumus neraca tersebut juga dapat diubah untuk menghitung hak pemilik atas perusahaan dengan mengurangi liabilitas dari aset. Rumus yang dimodifikasi menjadi Ekuitas Pemegang Saham = Aset - Liabilitas, yang menunjukkan nilai bersih atau nilai buku perusahaan. Perubahan nilai tersebut dari waktu ke waktu dijelaskan lebih lanjut dalam laporan perubahan ekuitas.
Format dan Contoh Neraca Keuangan: Seperti Apa Bentuknya?
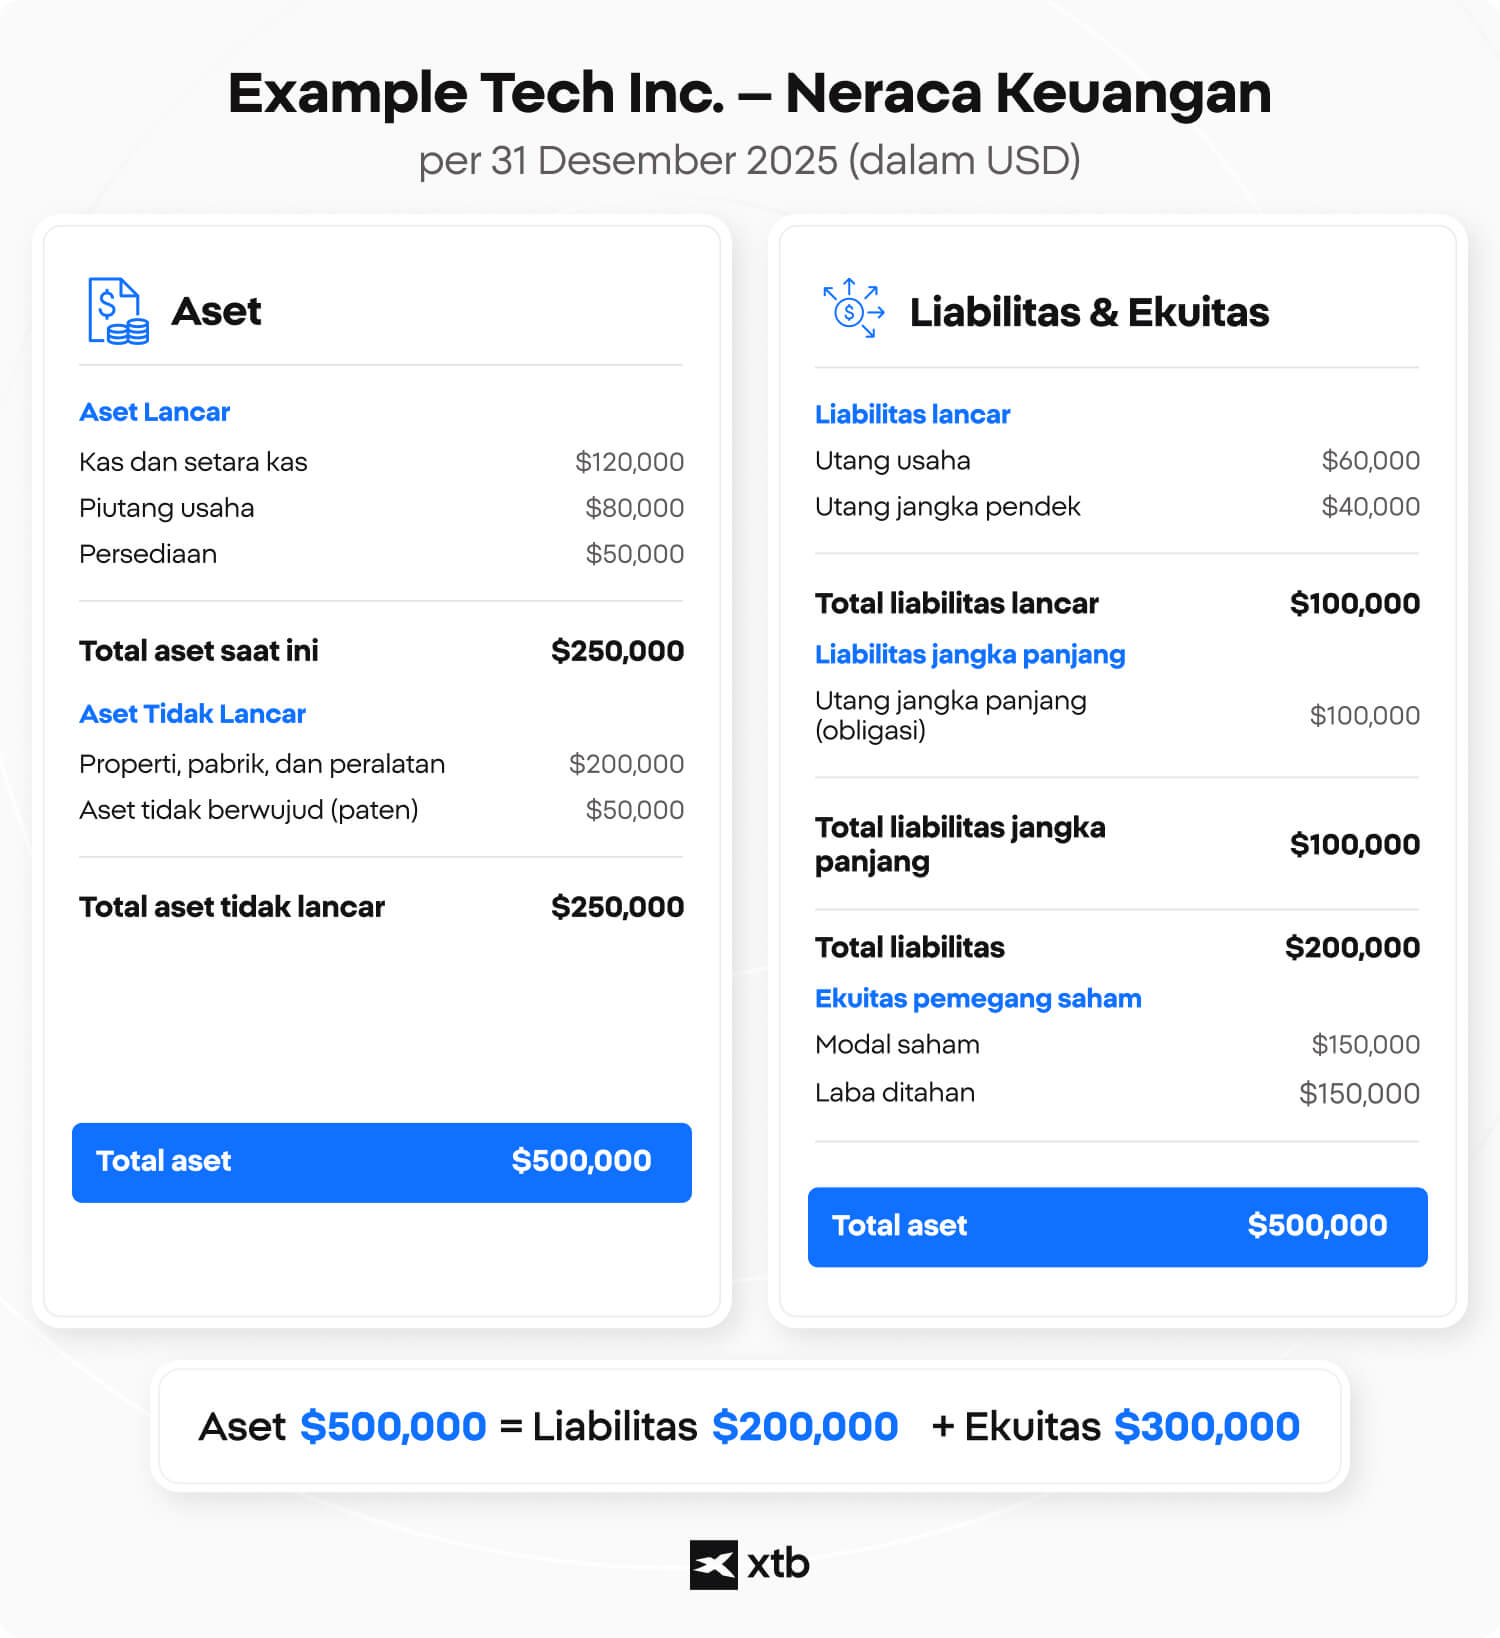
Neraca keuangan biasanya disusun dalam dua bagian, yaitu aset pada satu sisi serta liabilitas dan ekuitas pemegang saham pada sisi lainnya, dengan tanggal pelaporan yang jelas. Format neraca mengurutkan akun berdasarkan tingkat likuiditas, dimulai dari kas yang paling mudah digunakan.
Contoh neraca keuangan perusahaan publik biasanya menampilkan aset terlebih dahulu, kemudian liabilitas dan ekuitas untuk menunjukkan secara jelas bagaimana persamaan akuntansi tetap seimbang.
Apa Saja Jenis Neraca Keuangan?
Neraca keuangan memiliki beberapa format standar. Neraca terklasifikasi mengelompokkan akun menjadi kategori lancar dan tidak lancar, dan merupakan format yang banyak digunakan perusahaan publik. Neraca komparatif menampilkan dua atau lebih tanggal pelaporan secara berdampingan sehingga investor dapat mengidentifikasi tren. Sementara itu, common-size balance sheet menyajikan setiap akun sebagai persentase dari total aset agar perusahaan dengan ukuran berbeda lebih mudah dibandingkan. Formatnya biasanya vertikal, dengan aset berada di bagian atas, kemudian liabilitas dan ekuitas.
Bagaimana Neraca Keuangan Disusun dan Mengapa Penting bagi Investor?
Neraca keuangan disusun dari seluruh transaksi yang dicatat perusahaan selama periode pelaporan menggunakan sistem pembukuan berpasangan. Karena setiap transaksi memengaruhi sedikitnya dua akun, persamaan akuntansi harus selalu tetap seimbang. Sebelum laporan diterbitkan, akuntan meninjau catatan dan melakukan penyesuaian terhadap depresiasi, biaya akrual, perubahan persediaan, provisi, dan akun lainnya.
Perusahaan publik umumnya menerbitkan neraca keuangan yang belum diaudit dalam laporan kuartalan dan neraca yang telah diaudit dalam laporan tahunan. Karena itu, investor sebaiknya membaca laporan posisi keuangan bersama laporan laba rugi, laporan arus kas, dan catatan pendukung untuk menilai apakah perubahan posisi keuangan berasal dari perbaikan bisnis yang nyata atau hanya penyesuaian akuntansi.
Proses penyusunan neraca secara umum mencakup:
- Mencatat transaksi bisnis.
- Menyesuaikan saldo untuk depresiasi, akrual, provisi, dan akun akuntansi lainnya.
- Menghitung saldo akhir aset, liabilitas, dan ekuitas.
- Merekonsiliasi neraca dengan laporan laba rugi dan laporan arus kas.
- Meninjau catatan pendukung dan opini auditor.
Apa yang Sebaiknya Dilihat Investor Pertama Kali pada Neraca Keuangan?
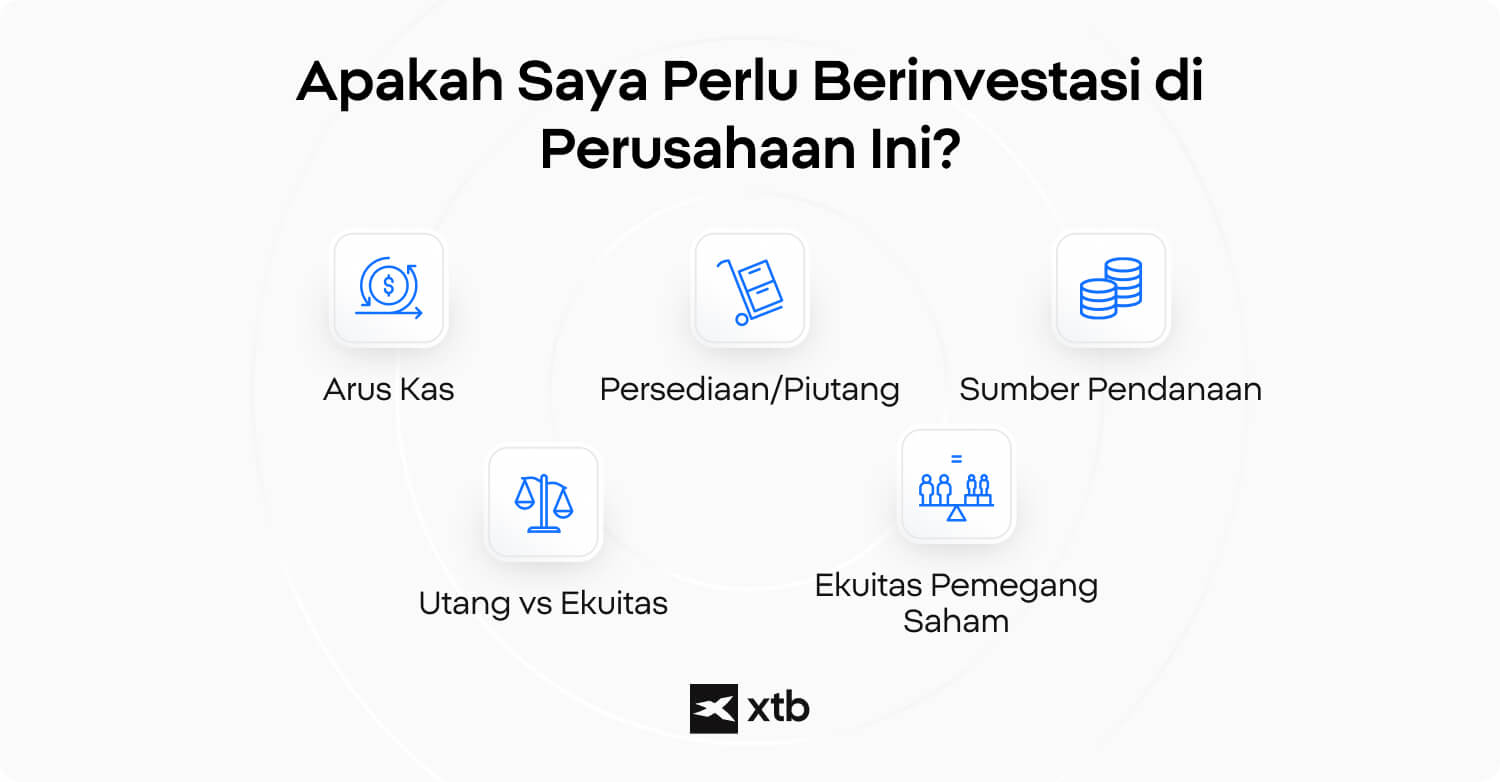
Investor biasanya memulai dengan melihat apakah posisi keuangan perusahaan semakin kuat atau justru melemah dari waktu ke waktu sebelum menghitung rasio keuangan yang lebih kompleks.
Pertanyaan pertama yang biasanya diperhatikan investor antara lain:
- Apakah jumlah kas meningkat dari waktu ke waktu?
- Apakah utang tumbuh lebih cepat daripada ekuitas pemegang saham?
- Apakah persediaan atau piutang usaha meningkat secara tidak biasa?
- Apakah ekuitas pemegang saham terus meningkat?
- Apakah perusahaan mendanai pertumbuhan menggunakan laba ditahan atau tambahan utang?
Peninjauan awal tersebut membantu investor mengidentifikasi potensi kekuatan maupun tanda peringatan sebelum melakukan analisis keuangan yang lebih mendalam. Alih-alih hanya melihat satu tanggal pelaporan, investor berpengalaman biasanya membandingkan neraca keuangan perusahaan selama beberapa tahun untuk melihat tren jangka panjang dalam kesehatan keuangan.
Bagaimana Cara Membaca Neraca Keuangan dan Menganalisisnya?
Cara membaca neraca keuangan dapat dimulai dengan menilai likuiditas menggunakan current ratio, leverage menggunakan debt-to-equity ratio, modal kerja, serta nilai buku perusahaan. Menghitung rasio keuangan utama menjadi langkah berikutnya setelah investor memahami posisi keuangan perusahaan secara keseluruhan.
Modal kerja dihitung dengan mengurangi liabilitas lancar dari aset lancar untuk menilai fleksibilitas keuangan jangka pendek. Perusahaan yang sehat sering mempertahankan current ratio di atas 1,5, yang menunjukkan aset jangka pendek cukup untuk menutup kewajiban langsung, sementara perusahaan dengan leverage tinggi dapat memiliki debt-to-equity ratio di atas 2,0. Namun, benchmark tersebut sangat berbeda antarindustri sehingga membandingkan perusahaan dengan kompetitor langsung biasanya lebih relevan daripada menggunakan ambang universal.
Walaupun neraca keuangan memberikan informasi penting mengenai struktur modal perusahaan, laporan ini juga memiliki keterbatasan. Banyak aset dicatat berdasarkan biaya historis, bukan nilai pasar saat ini, dan laporan hanya menunjukkan satu tanggal tertentu. Untuk analisis investasi yang lebih lengkap, investor sebaiknya menggabungkan neraca dengan laporan laba rugi, laporan arus kas, dan metrik valuasi seperti rasio P/E agar memperoleh gambaran yang lebih luas mengenai kesehatan keuangan dan valuasi pasar perusahaan.
Neraca Keuangan vs Laporan Laba Rugi: Apa Perbedaannya?
Neraca keuangan menunjukkan posisi perusahaan pada satu titik waktu, sedangkan laporan laba rugi menunjukkan pendapatan, biaya, dan laba selama periode tertentu. Memahami perbedaan neraca keuangan dan laporan laba rugi membantu investor membedakan kekayaan yang telah terakumulasi dalam perusahaan dari profitabilitas operasional yang sedang berlangsung.
Tabel berikut membandingkan karakteristik utama dari kedua laporan keuangan tersebut. Investor perlu menganalisis keduanya bersama laporan keuangan utama ketiga, yaitu laporan arus kas, untuk mendapatkan gambaran yang lebih lengkap mengenai kesehatan perusahaan.
| Fitur | Neraca Keuangan | Laporan Laba Rugi |
|---|---|---|
| Periode | Tanggal pelaporan tertentu atau snapshot | Periode tertentu, seperti kuartal atau tahun |
| Apa yang diukur | Aset, liabilitas, ekuitas pemegang saham | Pendapatan, biaya, laba bersih |
| Metrik utama | Modal kerja, likuiditas, leverage | Margin laba, laba per saham |
| Kegunaan utama | Menilai kesehatan keuangan dan solvabilitas | Menilai profitabilitas operasional |
FAQ
Neraca keuangan menunjukkan apa yang dimiliki perusahaan berupa aset, apa yang menjadi kewajibannya berupa liabilitas, dan nilai yang tersisa bagi pemegang saham berupa ekuitas pada tanggal tertentu. Investor menggunakan laporan ini untuk mengevaluasi stabilitas keuangan, tingkat utang, likuiditas, serta kemampuan perusahaan menghadapi penurunan ekonomi. Neraca merupakan salah satu dari tiga laporan keuangan utama dalam analisis fundamental.
Ya. Dalam International Financial Reporting Standards atau IFRS, banyak perusahaan menggunakan istilah laporan posisi keuangan atau statement of financial position sebagai pengganti neraca keuangan. Keduanya memuat informasi utama yang sama mengenai aset, liabilitas, dan ekuitas pemegang saham.
Neraca keuangan harus selalu seimbang karena mengikuti persamaan akuntansi:
Aset = Liabilitas + Ekuitas Pemegang Saham
Setiap transaksi bisnis memengaruhi sedikitnya dua akun berdasarkan sistem pembukuan berpasangan. Jika perusahaan membeli peralatan menggunakan pinjaman bank, misalnya, aset dan liabilitas akan meningkat dengan jumlah yang sama.
Tidak ada definisi universal karena kekuatan keuangan bergantung pada industri dan model bisnis perusahaan. Namun, investor umumnya memperhatikan:
- Likuiditas yang kuat dan modal kerja positif.
- Tingkat utang yang masih dapat dikelola dibandingkan dengan ekuitas.
- Pertumbuhan ekuitas pemegang saham yang konsisten.
- Saldo kas yang stabil atau meningkat.
- Aset yang cukup untuk menutup liabilitas.
Industri yang membutuhkan modal besar sering beroperasi dengan tingkat utang lebih tinggi dibandingkan perusahaan software atau jasa.
Investor profesional sering memulai dengan beberapa rasio utama:
- Current ratio untuk likuiditas jangka pendek.
- Quick ratio untuk likuiditas tanpa memasukkan persediaan.
- Debt-to-equity ratio untuk mengukur leverage keuangan.
- Modal kerja.
- Nilai buku per saham.
- Return on equity atau ROE jika dikombinasikan dengan laporan laba rugi.
Tidak ada satu rasio yang sebaiknya dianalisis secara terpisah.
Ya. Sebuah perusahaan dapat mencatat laba yang tinggi tetapi tetap memiliki utang berlebihan, menghadapi masalah likuiditas, atau menghasilkan kas yang tidak mencukupi.
Sebagai contoh, perusahaan dapat mencatat laba bersih positif tetapi tetap kesulitan membayar kewajiban jangka pendek jika sebagian besar asetnya tersimpan dalam persediaan atau piutang pelanggan yang belum dibayar. Karena itu, investor berpengalaman selalu menganalisis neraca keuangan bersama laporan laba rugi dan laporan arus kas.
Walaupun menjadi salah satu laporan keuangan terpenting, neraca keuangan memiliki beberapa keterbatasan:
Neraca hanya mencerminkan satu tanggal pelaporan, bukan kinerja yang berlangsung secara terus-menerus.
- Banyak aset dicatat berdasarkan biaya historis, bukan nilai pasar saat ini.
- Merek yang dikembangkan sendiri, kekayaan intelektual, dan sumber daya manusia sering tidak tercermin sepenuhnya.
- Neraca tidak menjelaskan alasan aset atau liabilitas berubah tanpa meninjau laporan keuangan lainnya.
Karena keterbatasan tersebut, investor biasanya menggabungkan neraca dengan laporan laba rugi, laporan arus kas, serta penjelasan manajemen.
Perusahaan publik menerbitkan neraca keuangan dalam laporan kuartalan dan tahunan. Untuk perusahaan AS, investor dapat mengaksesnya melalui situs Investor Relations perusahaan dan laporan SEC EDGAR seperti 10-K dan 10-Q.
Untuk perusahaan Eropa, neraca biasanya tersedia melalui situs Investor Relations perusahaan, laporan tahunan dan laporan interim, serta sistem pelaporan bursa atau regulator pasar keuangan nasional, tergantung negaranya.
Sebagian besar perusahaan terbuka menerbitkan neraca terbaru setiap kuartal dan setiap tahun fiskal. Laporan kuartalan memberikan gambaran posisi keuangan terbaru selama tahun berjalan, sedangkan laporan tahunan mencakup laporan keuangan yang telah diaudit dan pengungkapan yang lebih rinci. Investor sering membandingkan beberapa periode untuk mengidentifikasi tren jangka panjang.
Tidak. Neraca keuangan hanya merupakan salah satu bagian dari analisis investasi yang lengkap.
Investor profesional biasanya menggabungkannya dengan:
- Laporan laba rugi untuk menilai profitabilitas.
- Laporan arus kas untuk mengevaluasi kemampuan menghasilkan kas.
- Metrik valuasi seperti rasio P/E atau EV/EBITDA.
- Faktor kualitatif seperti keunggulan kompetitif, kualitas manajemen, kondisi industri, dan potensi pertumbuhan masa depan.
Menggabungkan seluruh elemen tersebut memberikan gambaran yang lebih menyeluruh mengenai kesehatan keuangan dan potensi investasi perusahaan dibandingkan hanya mengandalkan satu laporan keuangan.
Cara Hitung Harga Wajar Saham Tanpa Terjebak Harga Pasar
Federal Reserve: Kenapa Keputusannya Menggerakkan Pasar?
Apa Itu Income Summary? Begini Alur Closing Akunnya
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.